
SafePal审查
加密货币卡评测
面向欧洲经济区和瑞士的自托管加密货币用户,他们希望获得受瑞士金融市场监管局 (FINMA) 监管的瑞士银行集成,且不收取管理费并支持 Apple/Google Pay。.
概述
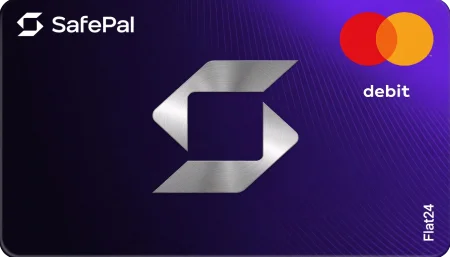
SafePal 是一张非托管加密货币借记卡,背后是受 FINMA 监管的瑞士银行账户,运行在 Mastercard 网络上,零年费。该卡仅有虚拟卡且没有 PIN,因此没有实体卡,也无法在 ATM 取款。它是本次比较中唯一一张将真正的非托管资产控制与受监管银行基础设施相结合的卡片——在消费之前,您的资金始终留在自托管钱包中,而卡片本身通过一家持有完整牌照的瑞士金融机构运作。
该卡通过 Arbitrum 兑换,支持 100 多条区块链上的 USDC、BTC、ETH、USDT、TRX、BNB、POL 和 TON,并支持 Apple Pay 和 Google Pay。低至 0.4% 的加密货币充值费,加上零消费手续费和零年费,使 SafePal 的成本结构跻身最具竞争力之列。
地域可用性是主要限制。SafePal 目前可在大多数EEA 国家、瑞士、英国、加拿大、澳大利亚、新西兰、日本、韩国、新加坡、香港、台湾和马来西亚使用,但不包括美国、阿联酋和中国大陆——覆盖范围比本站评测的大多数卡都窄。这些地区以外的用户无法申请。非美元的 Mastercard 交易收取 1% 外汇手续费,申请前值得考虑在内。
最适合:身处支持地区、想要一张受监管的非托管 Mastercard、充值费 0.4% 且背后有真正瑞士银行基础设施的自托管拥护者。
为什么要考虑这张卡?
最适合
面向欧洲经济区和瑞士的自托管加密货币用户,他们希望获得受瑞士金融市场监管局 (FINMA) 监管的瑞士银行集成,且不收取管理费并支持 Apple/Google Pay。.
主要优势
零账户创建和管理费用
你需要知道的事
不向美国、阿联酋和中国大陆提供
非托管对 SafePal 用户究竟意味着什么
大多数加密货币借记卡都是托管式的:您将加密货币存入发卡机构的钱包,由发卡机构保管,然后您从其余额中消费。如果发卡机构遭到黑客攻击、破产或冻结提款,您的资金将面临风险。.
SafePal 的运作方式不同。您的加密货币会一直保存在您自己的自保钱包中——由您的私钥控制——直到您进行购买。交易时,所需金额将通过 SafePal 的 Fiat24 银行基础设施进行转换和处理。您无需将全部余额交给任何第三方。.
对于那些经历过或担忧托管平台风险(例如交易所冻结、破产事件或提款受阻)的用户而言,这种模式解决了其他同类卡所无法解决的切实问题。正因如此,尽管 SafePal 的地域覆盖范围比大多数替代方案要窄,但它仍然深受长期自主托管用户的青睐。.
实际上,SafePal 要求您自行维护和管理钱包。如果您不习惯自行保管钱包——例如管理助记词、理解区块链交易、避免常见的转账错误——那么 SafePal 卡会增加托管式钱包所避免的复杂性。.
Fiat24 银行层:它增加了什么
SafePal 的银行基础设施由 Fiat24 提供,Fiat24 是一家获得瑞士金融市场监管局 (FINMA) 许可的瑞士金融科技公司。这意味着您的 SafePal 卡账户由受监管的瑞士银行账户提供支持,而不仅仅是加密货币平台的内部账本。.
实际上,这提供了:
- 监管监督 — Fiat24 遵循瑞士金融法律运营,具备不受监管的加密货币平台所不具备的存款保护和合规义务。
- IBAN账户访问 SafePal 用户会收到一个瑞士 IBAN 账号,除了加密货币充值外,还可以进行银行转账。
- 反洗钱和了解你的客户合规性 — 适用标准的 KYC 流程,与受监管金融机构的做法一致。
对于希望其加密货币支付基础设施运行在公认法律框架内的用户而言,这一监管层面至关重要。这也解释了SafePal的地域限制——Fiat24的银行牌照覆盖特定司法管辖区,SafePal的可用性也受这些边界的限制。.
费用结构:低至 0.4% 的充值费
SafePal 的加密货币充值费低至 0.4%(法币充值为 0.6%)。加上零消费手续费和零年费,SafePal 的成本结构从纸面上看确实很有吸引力。
主要的额外成本是外汇费:SafePal 对非美元 Mastercard 交易收取 1%。退款也要收费,每次 1 USD、1 EUR 或 1 CHF(自 2026年5月15日起)。
以美元消费时不收取 1% 外汇手续费,因此 0.4% 的充值费加上零消费手续费,构成了低成本的费用结构。
实际成本对比:在 SafePal 充值 $500 USDT 需 $2(0.4%),在 Tevau 需 $5(1%),在 KazePay 需 $9–$11(1.8%–2.2%)。一年定期充值下来,这个差距会累积成可观的节省——对经常充值的用户尤其如此。
支持的资产和 100 多个区块链网络
SafePal 支持 100 多个区块链上的 USDC、BTC、ETH、USDT、TRX、BNB、POL 和 TON。其转换机制通过 Arbitrum USDC 作为中间层——这意味着来自其他链的资产会先通过 Arbitrum 转换为 USDC,然后再加载到卡上。.
支持 100 多条区块链,是本次对比中网络覆盖最广的卡,包括其他卡未涉及的链——Polygon (POL)、Toncoin (TON) 和 TRON (TRX) 均原生支持。对于在多个生态中分散持有资产的用户,SafePal 最大限度减少了消费前所需的跨链和兑换步骤。
由于 Arbitrum 转换层的存在,USDC 成为大多数区块链充值的功能结算货币。在 Arbitrum 以外的网络上持有资产的用户在计算充值总费用时,应将任何过桥费用考虑在内。.
以欧元计的消费限额
SafePal 卡的限额以欧元计:非接触式支付每天 €1,600,其他方式每天 €5,000,账户限额为每天 €10,000。每月限额因账户而异(Fiat24 公布的限额相互矛盾)。这些上限低于本对比中的大多数卡。
对于日常消费——旅行、网购、订阅、餐饮——每天 €5,000 的限额一般不会构成障碍。对于更高额度的使用,账户的每月限额就是上限。需要更多额度的用户可以考虑 RedotPay (每日 $1,000,000)或 Tevau (每月 $3,000,000),用于大额消费。
哪些人不应该使用 SafePal?
你不适应自行监护。. SafePal 要求您自行管理钱包、私钥和区块链交易。如果您更喜欢将资金存入平台钱包并从那里消费的便捷方式,可以选择托管型替代方案,例如…… Tevau 或 PokePay 更合适。.
您所在的地区不在支持范围内。. SafePal 仅在 Fiat24 资格名单上的国家提供:大多数EEA 国家、瑞士、列支敦士登、挪威、冰岛、英国、加拿大、澳大利亚、新西兰、日本、韩国、新加坡、香港、台湾和马来西亚。不向美国、阿联酋和中国大陆提供。
您的消费主要使用美元以外的货币。 SafePal 对非美元 Mastercard 交易收取 1% 外汇手续费,对经常跨币种消费的用户来说会不断累积。
您需要高于 €5,000 的每日限额。 SafePal 每日 €5,000 的卡片限额(非接触式 €1,600)会限制每日大额消费的用户。像 RedotPay Tevau 提供更高的每日限额,但需要完整的 KYC 流程。.
你想要返现。. SafePal没有返现或奖励计划。对于注重返现的用户来说,, Ether.fi Cash 的免费等级提供最高 3% 的 ETHFI 返现,而 Crypto.com 通过质押 CRO 最高可获得 4.5% 返现。
SafePal 与其他类似信用卡相比如何
| SafePal | Tevau | Ether.fi | |
|---|---|---|---|
| 充值费 | 0.4% | ~1% | 免费 |
| 消费手续费 | 免费 | 0.2 USD + 0.5%(美元消费) | 免费 |
| 外汇手续费 | 1%(非美元) | 1.2% | 0.5%(免费等级) |
| 每日限额 | €5,000(非接触式 €1,600) | 未公布 | 默认 $50,000(可调整) |
| 支持的加密货币 | 8 个资产,100 多条链 | USDT | ETH、USDC、USDT、BTC |
| 实体卡 | 无法使用 | $100 | $50(Core) |
| 监护模式 | 非监护 | 保管 | 非监护 |
| Apple Pay | ✅ | ✅ | ✅ |
| 返现 | ❌ | 无 | 最高 4% ETHFI(分级) |
SafePal 的 0.4% 充值费和非托管模式是其最明显的优势。 Ether.fi Cash 是最接近的同类产品——同样非托管、同样零消费手续费——但充值免费,并提供最高 3% 的 ETHFI 返现,代价是支持的资产较少。如需全面了解高分 USDT 卡,请参阅我们的 最佳 USDT 借记卡 指导。.
如何开始使用 SafePal
- 在 iOS 或 Android 设备上下载 SafePal 应用
- 设置您的自托管钱包——您需要使用 SafePal 的硬件或软件钱包来维持非托管控制权。
- 完成Fiat24标准KYC注册流程——需提供政府颁发的身份证明和地址证明。
- 将您的钱包连接到应用程序内的 SafePal 卡功能
- 您可以通过将支持的资产从您的自管钱包发送到您的 SafePal 卡账户来充值。
- 虚拟卡在应用内发放——添加到 Apple Pay 或 Google Pay 即可立即进行非接触式支付
- 以美元以外的货币消费时,请预留 1% 的外汇手续费
定价与费用
| 虚拟卡费用 | 免费 |
|---|---|
| 实体卡费用 | 不提供(仅虚拟卡) |
| 年费 | 免费 |
| 充值费 | 0.4%(加密货币充值);0.6%(法币充值) |
| 最低充值额 | $10 美国法定税法 |
| 外汇手续费 | 1%(非美元) |
| ATM取款手续费 | 不提供(仅虚拟卡) |
| 加密货币转换费 | 免费 |
| 补卡费用 | 未知 |
| 不活跃费用 | $0 |
| 交易费 | 免费 |
| 退款手续费 | 每次退款 1 USD / 1 EUR / 1 CHF |
限制
| 单笔交易限额 | 在每日限额内(非接触式 €1,600 / 其他方式 €5,000) |
|---|---|
| 每日消费限额 | 非接触式 €1,600,其他方式 €5,000(卡片);账户限额 €10,000 |
| 每月消费限额 | 因账户而异(Fiat24 公布的限额相互矛盾) |
| ATM每日限额 | 不提供(无法 ATM 取款) |
| ATM月度限额 | 不提供(无法 ATM 取款) |
| 充值最低限额 | $1 |
| 充值上限 | 无限 |
卡片功能
| 虚拟卡 | 是的 |
|---|---|
| 实体卡 | 否(仅虚拟卡) |
| Apple Pay | 是的 |
| Google Pay | 是的 |
| ATM取款 | 否(仅虚拟卡,无 PIN) |
| 奖励计划 | 无 |
| 返现代币 | 不 |
| 特别福利 | 个人瑞士 IBAN 账户;Arbitrum 链上 NFT 凭证;SafePal 硬件钱包集成 |
| 订阅返利 | 不 |
| 收入 | SFP代币质押奖励 |
| 移动应用控制 | 是的(可在 SafePal 应用中进行完整的卡片管理、消费限额和冻结操作) |
| 安全控制 | 物理隔离签名(硬件钱包)、多层加密、私钥自保、双因素身份验证 |
客户服务
| 支持渠道 | 应用内支持、Zendesk 工单、电子邮件、Telegram 社群 |
|---|---|
| 响应时间 | 机器人提供支持并引导用户查看常见问题解答,但常见问题解答中缺少信息。 |
| 支持的语言 | 支持16种语言(包括英语、中文以及SafePal生态系统中的其他语言) |
| 知识库 | 是的——safepal.com 上的银行帮助中心 |
| 退款处理 | 通过 Fiat24 银行网关进行标准的万事达卡退款流程 |
| 用户评价 | KYC流程过于繁琐;因非托管设计和瑞士银行体系整合而备受赞誉。用户群体主要来自美国。 |
| 信任评分 | 4.2/5;知名品牌,由币安实验室支持;未报告重大安全事件 |
立即订购
| 卡片类型 | 仅虚拟 Mastercard(SafePal Banking Gateway) |
|---|---|
| 最低充值 | 10 |
| 审批时间 | KYC 和 Fiat24 账户审批流程漫长 |
| 奖励优惠 | 完成新 KYC 认证即可免费获得 SafePal X1 硬件钱包(价值 $69.99 美元) |
| 卡片递送时间 | 虚拟卡:即时发放(无实体卡) |
| 区域警告 | EEA(大多数国家)、瑞士、英国、加拿大、澳大利亚、新西兰、日本、韩国、新加坡、香港、台湾、马来西亚(Fiat24 名单)。不向美国、阿联酋和中国大陆提供。需完成完整 KYC 和 Fiat24 开户流程。 |
优点和缺点
优点
- 零账户创建和管理费用
- 通过 Fiat24 使用受 FINMA 监管的瑞士 IBAN 账户
- 非托管设计——私钥仍由用户保管
- 支持 Apple Pay、Google Pay、Samsung Pay 和 PayPal
- 支持超过 100 条区块链上的 30,000 多种加密货币。
- 在 Arbitrum 上铸造的链上 NFT 凭证,用于透明验证
- 无年费或不活跃账户费用
- 可自定义消费限额和推荐佣金,最高可达 40%
缺点
- 不向美国、阿联酋和中国大陆提供
- 非美元交易收取 1% 外汇手续费,每次退款收取 1 USD / 1 EUR / 1 CHF
- KYC流程非常复杂,验证步骤过多。.
- 依赖于Fiat24银行基础设施——存在第三方风险
- 信用卡消费无返现或奖励计划
- 区块链充值会产生 Gas 费(费用因所选网络而异)。
- 仅虚拟卡——无实体卡、无 PIN、无法 ATM 取款
- 消费限额可能需要在应用程序中手动调整。
最终判决
SafePal在加密货币卡市场占据着独特的地位:它是本次对比中唯一一款将真正的非托管资产控制与受瑞士金融市场监管局(FINMA)监管的瑞士银行体系相结合的卡片。对于那些在同一产品中既重视财务自主权又重视监管合法性的用户而言,SafePal没有直接的竞争对手。.
0.4% 的充值费和免费虚拟卡,让入门成本低于大多数替代品。零消费手续费和零年费让常规用户的持续成本降到最低。支持 100 多条区块链,是本站评测的所有卡片中覆盖最广的多链支持。
这些限制真实且一贯:地域上仅限 Fiat24 资格名单上的国家;非美元消费收取 1% 外汇手续费;仅有虚拟卡,无法在 ATM 取款;每日刷卡限额 €5,000(非接触支付 €1,600),限制了大额用户。自托管模式还要求一定的技术熟练度,并非每位加密货币用户都具备。
对于马来西亚、欧洲经济区、加拿大、瑞士、澳大利亚或新西兰的自管账户倡导者而言,SafePal 是一张极具吸引力的主卡——尤其适合那些优先考虑低充值费用和非托管控制的用户。对于希望在非托管消费之外获得返现的用户,, Ether.fi Cash 是最接近的替代品,免费等级最高提供 3% 的 ETHFI 返现,托管模式相近,充值免费。对于需要更高每日限额的用户, Tevau 或 RedotPay 提供更大的头部空间。.
通过 UCardCrypto 申请并获得奖励
开始你的SafePal通过 UCardCrypto 申请,完成指定步骤即可解锁 UCard 奖励。.
与另一张卡片进行比较
用户评价
目前尚无用户评论。您使用过这张卡吗?您的评论可以帮助其他读者。.
写评论
常见问题解答
SafePal是否要求我将加密货币存入托管钱包?
不。SafePal 是非托管式的——您的加密货币会一直保存在您自己的钱包中,直到您选择使用为止。这使其在大多数加密货币卡提供商中独树一帜。.
SafePal 支持哪些加密货币?
SafePal 通过其钱包支持 30,000 多种加密货币,该卡可在销售点将支持的资产转换为法定货币。.
SafePal卡是否受到监管?
是的。SafePal 在受 FINMA 监管的瑞士银行基础设施下运营,这使其成为加密货币卡提供商中合规性最强的供应商之一。.
SafePal收取年费吗?
不收。SafePal 卡零年费。收费项目包括充值(低至 0.4%)、非美元交易(1% 外汇费)和退款(每次 1 USD、1 EUR 或 1 CHF)。
SafePal卡最适合哪些用户?
SafePal 最适合注重安全的加密货币持有者,他们希望在日常生活中既能自主保管自己的资产,又能使用加密货币。.