
SafePal Análise
Análise do Cartão Cripto
Usuários de criptomoedas com custódia própria no Espaço Econômico Europeu (EEE) e na Suíça que desejam integração bancária suíça regulamentada pela FINMA, sem taxas de administração e com suporte para Apple Pay/Google Pay.
Visão geral
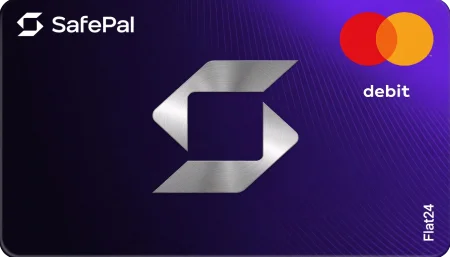
O SafePal é um cartão de débito cripto não custodial, apoiado por uma conta bancária suíça regulamentada pela FINMA, que opera na rede Mastercard e não cobra anuidade. O cartão é apenas virtual e não tem PIN, então não há cartão físico nem saques em caixas eletrônicos. É o único cartão desta comparação que combina controle realmente não custodial dos ativos com uma infraestrutura bancária regulamentada — seus fundos ficam na sua carteira de autocustódia até o momento do gasto, enquanto o próprio cartão opera por meio de uma instituição financeira suíça totalmente licenciada.
O cartão suporta USDC, BTC, ETH, USDT, TRX, BNB, POL e TON em mais de 100 blockchains via conversão na Arbitrum, com Apple Pay e Google Pay incluídos. Uma taxa de recarga em cripto a partir de 0,4% e zero taxa de gasto e de anuidade colocam a estrutura de custos do SafePal entre as mais competitivas disponíveis.
A disponibilidade geográfica é a principal limitação. O SafePal está disponível hoje na maioria dos países do EEA, na Suíça, no Reino Unido, Canadá, Austrália, Nova Zelândia, Japão, Coreia do Sul, Singapura, Hong Kong, Taiwan e Malásia, mas não nos EUA, nos Emirados Árabes Unidos nem na China continental — uma presença mais restrita que a da maioria dos cartões analisados aqui. Usuários fora dessas regiões não podem solicitar. Uma taxa de câmbio de 1% vale para transações Mastercard fora do USD, o que vale considerar antes de se decidir.
Ideal para: defensores da autocustódia em regiões atendidas que querem um Mastercard regulamentado e não custodial, com taxa de recarga de 0,4% e uma verdadeira infraestrutura bancária suíça por trás.
Por que considerar este cartão?
Ideal para
Usuários de criptomoedas com custódia própria no Espaço Econômico Europeu (EEE) e na Suíça que desejam integração bancária suíça regulamentada pela FINMA, sem taxas de administração e com suporte para Apple Pay/Google Pay.
Principal vantagem
Taxas zero para criação e gestão de conta
Coisas a saber
Não disponível nos EUA, nos Emirados Árabes Unidos nem na China continental
O que significa, na prática, "não custodial" para os usuários do SafePal
A maioria dos cartões de débito de criptomoedas são custodiantes: você deposita criptomoedas na carteira do provedor do cartão, o provedor as retém e você gasta a partir do saldo dele. Se o provedor for hackeado, falir ou congelar saques, seus fundos estarão em risco.
A SafePal funciona de forma diferente. Suas criptomoedas permanecem em sua própria carteira de autocustódia — controlada por suas chaves privadas — até o momento da compra. No momento da transação, o valor necessário é convertido e processado pela infraestrutura bancária Fiat24 da SafePal. Você nunca entrega a custódia do seu saldo total a terceiros.
Para usuários que já vivenciaram ou se preocupam com os riscos das plataformas de custódia — congelamentos em corretoras, falências ou bloqueios de saques — este modelo aborda uma preocupação genuína que os outros cartões desta comparação não abordam. É por isso que o SafePal atrai fortemente os defensores da autocustódia a longo prazo, mesmo que sua cobertura geográfica seja mais restrita do que a maioria das alternativas.
Na prática, isso significa que o SafePal exige que você mantenha e gerencie sua própria carteira. Se você não se sente confortável com a autocustódia — gerenciando frases-semente, entendendo transações em blockchain, evitando erros comuns de transferência — o cartão SafePal adiciona uma complexidade que as alternativas de custódia evitam.
A camada bancária Fiat24: o que ela adiciona
A infraestrutura bancária da SafePal é fornecida pela Fiat24, uma fintech licenciada na Suíça e que opera sob a supervisão da FINMA (reguladora financeira da Suíça). Isso significa que sua conta do cartão SafePal é respaldada por uma conta bancária suíça regulamentada — e não apenas pelo livro-razão interno de uma plataforma de criptomoedas.
Na prática, isto proporciona:
- Supervisão regulatória — A Fiat24 opera sob a lei financeira suíça, com proteções de depósito e obrigações de conformidade que as plataformas de criptomoedas não regulamentadas não possuem.
- Acesso à conta IBAN — Os usuários do SafePal recebem um IBAN suíço, permitindo transferências bancárias além de recargas em criptomoedas.
- Conformidade com AML e KYC — Aplica-se o processo KYC padrão, em conformidade com as instituições financeiras regulamentadas.
Essa camada regulatória é um diferencial importante para usuários que desejam que sua infraestrutura de gastos com criptomoedas esteja dentro de uma estrutura legal reconhecida. Ela também explica a restrição geográfica da SafePal — a licença bancária da Fiat24 abrange jurisdições específicas, e a disponibilidade da SafePal segue essas fronteiras.
Estrutura de taxas: uma taxa de recarga baixa, de 0,4%
A taxa de recarga em cripto do SafePal é a partir de 0,4% (0,6% em depósitos em moeda fiduciária). Somada a zero taxa de gasto e zero anuidade, a estrutura de custos do SafePal é realmente atraente no papel.
O principal custo extra é o câmbio: o SafePal cobra 1% em transações Mastercard em moedas que não sejam USD. Os reembolsos também custam 1 USD, 1 EUR ou 1 CHF cada (desde 15 de maio de 2026).
Em gastos em USD, a taxa de câmbio de 1% não se aplica, então a taxa de recarga de 0,4% e a taxa de gasto zero resultam em uma estrutura de baixo custo.
Uma comparação prática de custos: recarregar $500 USDT no SafePal custa $2 (0,4%), contra $5 no Tevau (1%) ou $9–$11 no KazePay (1,8%–2,2%). Ao longo de um ano de recargas regulares, essa diferença se acumula em uma economia relevante — principalmente para quem recarrega com frequência.
Ativos suportados e mais de 100 redes blockchain
A SafePal suporta USDC, BTC, ETH, USDT, TRX, BNB, POL e TON em mais de 100 blockchains. O mecanismo de conversão utiliza a Arbitrum USDC como camada intermediária — o que significa que os ativos de outras blockchains são primeiro convertidos para USDC via Arbitrum antes de serem carregados no cartão.
Esse suporte a mais de 100 blockchains é a cobertura de redes mais ampla de todos os cartões desta comparação, incluindo redes que os outros cartões não alcançam — Polygon (POL), Toncoin (TON) e TRON (TRX), todas com suporte nativo. Para quem tem ativos diversificados em vários ecossistemas, o SafePal reduz ao mínimo as etapas de bridge e conversão antes de gastar.
A camada de conversão da Arbitrum significa que o USDC é a moeda de liquidação funcional para recargas da maioria das blockchains. Usuários que possuem ativos em redes diferentes da Arbitrum devem levar em consideração quaisquer custos de interconexão ao calcular o custo total da recarga.
Limites de gastos em EUR
Os limites do cartão SafePal são definidos em euros: €1,600 por dia para pagamentos por aproximação e €5,000 por dia para os demais métodos, dentro de um limite de conta de €10,000 por dia. O limite mensal varia conforme a conta (a Fiat24 publica limites conflitantes). Esses tetos são menores do que os da maioria dos cartões desta comparação.
Para gastos cotidianos — viagens, compras online, assinaturas, restaurantes — o limite diário de €5,000 dificilmente será um obstáculo. Para uso de maior volume, o limite mensal da sua conta é o teto. Quem precisar de mais deve considerar RedotPay ($1.000.000/dia) ou Tevau ($3.000.000/mês) para gastos de alto volume.
Quem NÃO deve usar o SafePal
Você não se sente confortável com a autoguarda. A SafePal exige que você gerencie sua própria carteira, chaves privadas e transações na blockchain. Se você prefere a simplicidade de depositar em uma carteira da plataforma e gastar a partir dela, existem alternativas de custódia como Tevau ou PokePay são mais adequados.
Você está fora das regiões suportadas. O SafePal está disponível apenas nos países da lista de elegibilidade da Fiat24: a maioria dos países do EEA, Suíça, Liechtenstein, Noruega, Islândia, Reino Unido, Canadá, Austrália, Nova Zelândia, Japão, Coreia do Sul, Singapura, Hong Kong, Taiwan e Malásia. Não está disponível nos EUA, nos Emirados Árabes Unidos nem na China continental.
Você gasta principalmente em moedas que não sejam USD. O SafePal cobra 1% de câmbio em transações Mastercard que não sejam em USD, o que pesa para quem gasta com frequência em outras moedas.
Você precisa de um limite diário acima de €5.000. O limite diário de €5.000 do cartão SafePal (€1.600 por aproximação) vai limitar quem gasta alto volume todos os dias. Cartões como o RedotPay A Tevau oferece limites diários significativamente mais altos com verificação completa de identidade (KYC).
Você quer reembolso. A SafePal não possui programa de cashback ou recompensas. Para usuários focados em cashback, Ether.fi Cash oferece até 3% em ETHFI em seu nível gratuito, e Crypto.com oferece até 4,5% com staking de CRO.
Como o SafePal se compara a cartões similares
| SafePal | Tevau | Ether.fi | |
|---|---|---|---|
| Taxa de recarga | 0.4% | ~1% | Grátis |
| Taxa de gastos | Grátis | 0,2 USD + 0,5% (USD) | Grátis |
| Taxa de câmbio | 1% (fora de USD) | 1.2% | 0,5% (nível gratuito) |
| Limite diário | €5.000 (€1.600 por aproximação) | Não divulgado | $50.000 por padrão (ajustável) |
| Criptomoedas aceitas | 8 ativos, mais de 100 cadeias | USDT | ETH, USDC, USDT, BTC |
| Cartão físico | Não disponível | $100 | $50 (Core) |
| Modelo de custódia | Não custodial | Custódia | Não custodial |
| Apple Pay | ✅ | ✅ | ✅ |
| Cashback | ❌ | Nenhum | Até 4% ETHFI (em níveis) |
A taxa de recarga de 0,4% e o modelo não custodial do SafePal são suas vantagens mais claras. Ether.fi Cash é o concorrente mais próximo — também não custodial, também sem taxa de gasto —, mas com recargas gratuitas e até 3% de cashback em ETHFI, ao custo de um suporte a ativos mais restrito. Para uma visão geral completa dos cartões USDT mais bem avaliados, veja nossa Melhores cartões de débito USDT guia.
Como começar a usar o SafePal
- Baixe o aplicativo SafePal no iOS ou Android.
- Configure sua carteira de autocustódia — a carteira de hardware ou software da SafePal é necessária para manter o controle não custodial.
- Conclua o processo padrão de KYC (Conheça Seu Cliente) através do cadastro na Fiat24 — é necessário apresentar documento de identidade emitido pelo governo e comprovante de endereço.
- Conecte sua carteira à funcionalidade de cartão SafePal dentro do aplicativo.
- Faça recargas enviando ativos compatíveis da sua carteira de autocustódia para a sua conta do cartão SafePal.
- Seu cartão virtual é emitido no app — adicione-o ao Apple Pay ou ao Google Pay para pagar por aproximação na hora
- Considere a taxa de câmbio de 1% ao gastar em moedas que não sejam USD
Preços e taxas
| Custo do cartão virtual | Grátis |
|---|---|
| Custo do cartão físico | Não disponível (somente virtual) |
| Taxa anual | Grátis |
| Taxa de recarga | 0,4% (recarga em criptomoedas); 0,6% (depósito em moeda fiduciária) |
| Recarga mínima | $10 USDC |
| Taxa de câmbio | 1% (fora de USD) |
| Taxa de saque em caixa eletrônico | Não disponível (somente virtual) |
| Taxa de conversão de criptomoedas | Grátis |
| Taxa de substituição do cartão | Desconhecido |
| Taxa de inatividade | $0 |
| Taxa de transação | Grátis |
| Taxa de reembolso | 1 USD / 1 EUR / 1 CHF por reembolso |
Limites
| Limite por transação | Dentro dos limites diários (€1.600 por aproximação / €5.000 em outros métodos) |
|---|---|
| Limite de gastos diários | €1.600 por aproximação, €5.000 em outros métodos (cartão); limite da conta de €10.000 |
| Limite de gastos mensais | Varia conforme a conta (a Fiat24 publica limites conflitantes) |
| Limite diário do caixa eletrônico | Não disponível (sem saques em caixas eletrônicos) |
| Limite mensal do caixa eletrônico | Não disponível (sem saques em caixas eletrônicos) |
| Recarregue até o limite mínimo. | $1 |
| Recarregue até o limite máximo. | Ilimitado |
Características do cartão
| Cartão Virtual | Sim |
|---|---|
| Cartão físico | Não (somente virtual) |
| Apple Pay | Sim |
| Google Pay | Sim |
| Saque em caixa eletrônico | Não (somente cartão virtual, sem PIN) |
| Programa de Recompensas | Nenhum |
| Token de Cashback | Não |
| Benefício especial | Conta IBAN suíça pessoal; credenciais NFT on-chain na Arbitrum; integração com carteira de hardware SafePal |
| Reembolsos de assinatura | Não |
| Ganhos | Recompensas de staking do token SFP |
| Controles do aplicativo móvel | Sim (gestão completa do cartão, limites de gastos, bloqueio no aplicativo SafePal) |
| controles de segurança | Assinatura isolada da internet (carteira de hardware), criptografia multicamadas, autocustódia da chave privada, autenticação de dois fatores (2FA). |
Atendimento ao Cliente
| Canais de suporte | Suporte no aplicativo, ticket do Zendesk, e-mail, comunidade do Telegram |
|---|---|
| Tempo de resposta | Bots de suporte direcionam o usuário para as perguntas frequentes (FAQ), mas há falta de informações nas perguntas frequentes. |
| Idiomas suportados | 16 idiomas (inglês, chinês e outros do ecossistema SafePal) |
| Base de conhecimento | Sim — central de ajuda bancária em safepal.com |
| Processamento de reembolsos | Processo padrão de reembolso Mastercard via gateway bancário Fiat24 |
| Avaliações de usuários | Excesso de KYC (Conheça Seu Cliente); elogiado pelo design sem custódia e pela integração com o sistema bancário suíço. Base de usuários principalmente dos EUA. |
| Pontuação de confiança | 4,2/5; marca consolidada com o apoio da Binance Labs; nenhum incidente de segurança grave relatado. |
Faça seu pedido agora
| Tipo de cartão | Somente Mastercard virtual (SafePal Banking Gateway) |
|---|---|
| Recarga mínima | 10 |
| Tempo de aprovação | Etapas longas de KYC e aprovação de conta Fiat24 |
| Oferta de bônus | Carteira de hardware SafePal X1 gratuita (valor de $69,99) para novos cadastros KYC concluídos. |
| Prazo de entrega do cartão | Virtual: instantâneo (sem cartão físico) |
| Aviso Regional | EEA (maioria dos países), Suíça, Reino Unido, Canadá, Austrália, Nova Zelândia, Japão, Coreia do Sul, Singapura, Hong Kong, Taiwan, Malásia (lista da Fiat24). Não disponível nos EUA, nos Emirados Árabes Unidos nem na China continental. Exige KYC completo e cadastro na Fiat24. |
Prós e contras
Prós
- Taxas zero para criação e gestão de conta
- Conta IBAN suíça com serviços bancários regulamentados pela FINMA através da Fiat24.
- Design não custodial — as chaves privadas permanecem com o usuário.
- Compatível com Apple Pay, Google Pay, Samsung Pay e PayPal.
- Suporte para mais de 30.000 criptomoedas em mais de 100 blockchains.
- Credenciais NFT on-chain cunhadas na Arbitrum para verificação transparente.
- Sem taxas anuais ou de inatividade.
- Limites de gastos personalizáveis e comissões de indicação de até 40%
Contras
- Não disponível nos EUA, nos Emirados Árabes Unidos nem na China continental
- Taxa de câmbio de 1% em transações que não sejam em USD e taxa de 1 USD / 1 EUR / 1 CHF por reembolso
- Processo KYC muito complicado. Verificação excessiva.
- Dependente da infraestrutura bancária da Fiat24 — aplica-se risco de terceiros.
- Sem cashback ou programa de recompensas para gastos com o cartão.
- Aplicam-se taxas de gás às recargas em blockchain (variam conforme a rede escolhida).
- Somente cartão virtual — sem cartão físico, sem PIN, sem saques em caixas eletrônicos
- Os limites de gastos podem exigir ajustes manuais no aplicativo.
Veredicto final
A SafePal ocupa uma posição única no mercado de cartões criptográficos: é o único cartão nesta comparação que combina o controle genuíno de ativos sem custódia com uma camada bancária suíça regulamentada pela FINMA. Para usuários que priorizam a soberania financeira e a legitimidade regulatória em um mesmo produto, a SafePal não tem concorrentes diretos.
A taxa de recarga de 0,4% e o cartão virtual gratuito tornam o custo de entrada menor que o da maioria das alternativas. Zero taxa de gasto e zero anuidade mantêm o custo contínuo mínimo para quem usa com regularidade. O suporte a mais de 100 blockchains é a cobertura multichain mais ampla entre todos os cartões analisados aqui.
As limitações são reais e consistentes: restrição geográfica aos países da lista de elegibilidade da Fiat24, taxa de câmbio de 1% em gastos fora do USD, um cartão apenas virtual sem saques em caixas eletrônicos e um limite diário de €5.000 no cartão (€1.600 por aproximação) que restringe usuários de maior volume. O modelo de autocustódia também exige uma familiaridade técnica que nem todo usuário de cripto tem.
Para quem defende a autogestão de contas na Malásia, no Espaço Econômico Europeu (EEE), no Canadá, na Suíça, na Austrália ou na Nova Zelândia, o SafePal é um cartão principal atraente — especialmente se taxas de recarga baixas e controle não custodial forem suas prioridades. Para usuários que desejam cashback além de gastos não custodiais, Ether.fi Cash é a alternativa mais próxima, com até 3% de cashback em ETHFI no nível gratuito, um modelo de custódia comparável e recargas gratuitas. Para quem precisa de limites diários mais altos, Tevau ou RedotPay Oferecem significativamente mais espaço livre acima da cabeça.
Inscreva-se pelo UCardCrypto e receba sua recompensa.
Comece o seu SafePal Inscreva-se pelo UCardCrypto e desbloqueie uma recompensa garantida de UCard ao concluir as etapas elegíveis.
Compare com outro cartão
Avaliações de usuários
Ainda não há avaliações de usuários. Já usou este cartão? Sua avaliação ajuda outros leitores.
Escreva uma avaliação
Perguntas frequentes
A SafePal exige que eu deposite criptomoedas em uma carteira de custódia?
Não. A SafePal não é custodial — suas criptomoedas permanecem em sua própria carteira até o momento em que você decide gastá-las. Isso a torna única entre a maioria dos provedores de cartões de criptomoedas.
Quais criptomoedas o SafePal suporta?
A SafePal oferece suporte a mais de 30.000 criptomoedas em sua carteira, e o cartão converte os ativos suportados em moeda fiduciária no momento da compra.
O cartão SafePal é regulamentado?
Sim. A SafePal opera sob a infraestrutura bancária suíça regulamentada pela FINMA, o que lhe confere uma das mais sólidas bases de conformidade entre os fornecedores de cartões de criptomoedas.
A SafePal cobra uma taxa anual?
Não. O cartão SafePal não tem anuidade. Há cobranças nas recargas (a partir de 0,4%), em transações em moedas que não sejam USD (1% de câmbio) e em reembolsos (1 USD, 1 EUR ou 1 CHF cada).
Para quem o cartão SafePal é mais indicado?
A SafePal é mais adequada para detentores de criptomoedas preocupados com a segurança, que desejam manter a custódia de seus ativos e, ao mesmo tempo, poder usá-los em situações cotidianas.